Fortuneo banque en ligne : avis complet et tarifs - Blogfinancefr
fortuneo banque en ligne : notre avis complet détaille tarifs, cartes, épargne, bourse et application pour choisir la formule adaptée à votre profil.
Analyse
Fortuneo banque en ligne : avis complet et tarifs
fortuneo banque en ligne : notre avis complet détaille tarifs, cartes, épargne, bourse et application pour choisir la formule adaptée à votre profil.
13 min de lecture
4,5sur 5795 votes
- 8,3Klecteurs
- 34en ce moment
- 192partages
Notre avis
Fortuneo
4,1 sur 5
Fortuneo est une banque en ligne très compétitive pour les clients autonomes, avec des tarifs réduits et une offre complète, mais elle convient moins à ceux qui veulent une agence.
Les points positifs
- Compte courant sans frais de tenue
- Cartes Mastercard gratuites sous conditions de revenus
- Offre complète : épargne, assurance vie, PER, bourse
- Virements instantanés gratuits en euros
- Adossée au Crédit Mutuel Arkéa, dépôts garantis
Les points négatifs
- Pas d'agence ni dépôt d'espèces
- Gratuité de la carte dépend de l'usage
- Avis clients partagés quand un dossier se complique
- Frais hors zone euro, surtout avec la Fosfo
- Incidents et opérations ponctuelles facturés
Fortuneo est une banque en ligne française, filiale du groupe Crédit Mutuel Arkéa, qui réunit compte courant, cartes bancaires sans frais de tenue de compte, livrets, assurance vie, PER et bourse en ligne (PEA et compte-titres). Pour un usage courant, elle fait partie des offres les moins coûteuses du marché : la carte Fosfo est accessible sans condition de revenus, et les cartes Gold CB Mastercard et World Elite Mastercard sont gratuites dès lors qu’on remplit leurs conditions de revenus. Il y a des contreparties : pas d’agence, pas de dépôt d’espèces, une gratuité qui dépend de l’usage de la carte, et des avis clients partagés sur le service quand un dossier se complique. C’est un très bon choix pour un client autonome. Ça l’est beaucoup moins si l’on a besoin d’un conseiller en face à face.
Fortuneo banque en ligne : qui est derrière et comment elle fonctionne
Fortuneo naît en 2000. C’est d’abord un courtier en bourse sur internet, ce qui explique que son offre d’investissement soit encore aujourd’hui plus étoffée que celle de nombreuses banques en ligne. En 2006, le groupe Crédit Mutuel Arkéa, implanté en Bretagne, en prend le contrôle. Fortuneo élargit alors son offre à la banque du quotidien : compte courant, cartes, épargne, puis crédit. Son siège et son service client sont installés dans la région brestoise.
Être adossée à un groupe bancaire mutualiste compte. Fortuneo n’est pas une néobanque qui dépend de levées de fonds : elle s’appuie sur la solidité financière, les agréments et les infrastructures d’un acteur établi. Les dépôts profitent de la garantie du Fonds de garantie des dépôts et de résolution (FGDR), jusqu’à 100 000 euros par client et par établissement, comme dans n’importe quelle banque agréée en France.
Le fonctionnement est entièrement à distance. Tout passe par le site et l’application : ouverture du compte, virements, gestion de la carte, placements, échanges avec le service client. La banque revendique plus d’un million de clients, en majorité des particuliers qui résident en France.
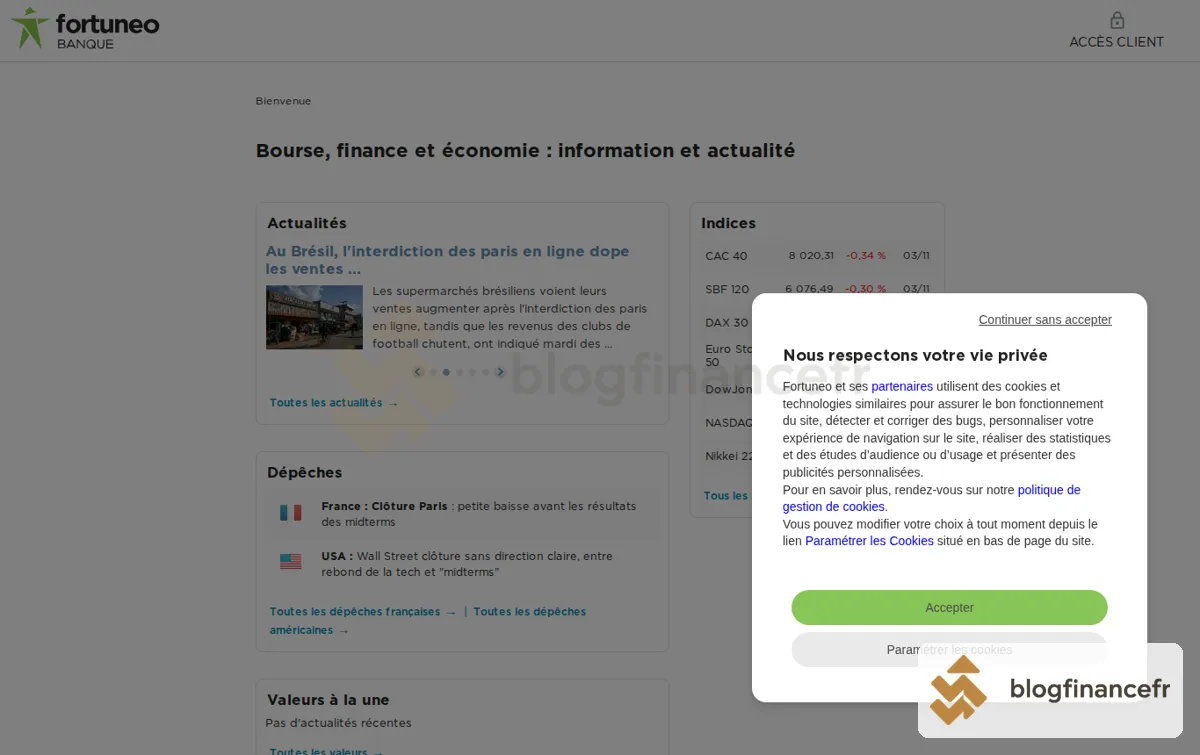
Le site officiel mabanque.fortuneo.fr présente sur une même vitrine les quatre grands univers de la banque : compte et carte, épargne, bourse et crédit. On voit tout de suite que Fortuneo se veut une banque principale et pas seulement un compte d’appoint.
Compte courant et cartes Fortuneo : Fosfo, Gold CB Mastercard, World Elite
Le compte courant Fortuneo n’a pas de frais de tenue de compte. C’est la carte choisie à l’ouverture qui fixe le niveau de service. La banque propose trois cartes Mastercard principales, avec des conditions d’accès qui grimpent d’une carte à l’autre. Les seuils ci-dessous sont ceux publiés par la banque au moment de la rédaction et peuvent évoluer.
| Carte | Condition d’accès | Profil visé | À retenir |
|---|---|---|---|
| Fosfo Mastercard | Aucune condition de revenus | Étudiants, jeunes actifs, revenus modestes ou irréguliers | Carte à autorisation systématique : chaque paiement est vérifié avec le solde, ce qui limite le risque de découvert |
| Gold CB Mastercard | Revenus nets d’environ 1 800 euros par mois | Actifs qui voyagent de temps en temps | Assurances et assistance voyage plus complètes, plafonds plus élevés, débit immédiat ou différé |
| World Elite Mastercard | Revenus nets d’environ 4 000 euros par mois | Hauts revenus, grands voyageurs | Garanties haut de gamme, plafonds élevés, conditions avantageuses à l’étranger |
La Gold CB Mastercard est l’offre la plus mise en avant, et à raison : dans une banque traditionnelle, une carte de ce niveau coûte en général plus d’une centaine d’euros par an. Chez Fortuneo, elle est gratuite dès qu’on remplit la condition de revenus. La Fosfo, elle, rend service aux profils que les autres banques en ligne écartent parce qu’ils n’atteignent pas un seuil de revenus.
Toutes les cartes donnent accès à des fonctions maintenant classiques : paiement mobile avec Apple Pay, Google Pay et certaines montres connectées, carte virtuelle pour les achats en ligne, blocage et déblocage depuis l’application, plafonds de paiement et de retrait modifiables. Le virement instantané est disponible. Il est aussi possible d’ouvrir un compte joint.
Tarifs Fortuneo : ce qui est gratuit et ce qui peut être facturé
Fortuneo est régulièrement citée parmi les banques les moins chères dans les comparatifs annuels de la presse spécialisée. Elle met elle-même en avant une économie de plusieurs centaines d’euros par an par rapport à une banque à réseau. Ce chiffre sort de ses propres calculs, faits sur un profil type. L’économie réelle dépend de ce qu’on payait avant : cotisation de carte, frais de tenue de compte, assurance des moyens de paiement, frais à l’étranger.
Voici ce qui reste gratuit pour un usage normal :
- la tenue du compte courant et l’accès à la banque en ligne ;
- la cotisation de la carte, si les conditions sont remplies ;
- les virements en euros, instantanés compris ;
- les paiements par carte en zone euro et les retraits dans les distributeurs dans les limites prévues.
Et voici ce qui peut coûter de l’argent :
- une carte peu ou pas utilisée : la gratuité dépend d’une utilisation régulière, et des frais peuvent s’appliquer en cas d’inactivité selon la grille en vigueur ;
- certaines opérations hors zone euro, surtout avec la Fosfo ;
- les incidents (rejet de prélèvement, découvert non autorisé, opposition), facturés comme ailleurs dans la limite des plafonds réglementaires ;
- des services ponctuels comme une commande de chéquier spécifique ou une réédition de document.
La banque propose aussi des offres de bienvenue : une prime à l’ouverture, versée sous conditions de dépôt et d’usage. Leur montant et leurs règles changent selon les périodes. Il vaut mieux lire les conditions de l’offre en cours que se fier au montant affiché en gros. Pour savoir ce que les frais bancaires pèsent vraiment dans son budget, on peut d’abord faire un audit de ses finances personnelles avant de changer de banque. Ensuite, la brochure tarifaire, publiée sur le site officiel, reste le seul document qui fait foi.
Épargne, assurance vie et PER chez Fortuneo
Fortuneo propose des livrets d’épargne, dont un livret maison, le Livret +. Sa rémunération de base est souvent complétée par des taux promotionnels temporaires pour les nouveaux versements. Ces taux boostés attirent, mais ils ne durent que quelques mois : une fois la période passée, c’est le taux de base qui compte. L’offre de livrets réglementés (Livret A, LDDS) dépend de la politique commerciale du moment, il faut donc la vérifier avant d’ouvrir un compte pour cette raison.
Le rendement des livrets se juge face à la hausse des prix. Or l’inflation dépend de nombreux facteurs macroéconomiques, y compris des arbitrages de dépense publique. Certaines analyses expliquent par exemple comment l’effort de défense peut alimenter la hausse des prix, et le poids des dépenses militaires françaises dans les finances publiques fait partie de ces paramètres. Pour l’épargnant, la conséquence est simple : un livret dont le taux reste inférieur à l’inflation fait perdre du pouvoir d’achat. Il sert d’épargne de précaution, pas de placement de long terme.
Sur le long terme, Fortuneo propose un contrat d’assurance vie et un Plan d’Épargne Retraite (PER), tous deux assurés par Suravenir, la filiale d’assurance du groupe Arkéa. Ces contrats donnent accès à un fonds en euros et à des unités de compte (fonds, ETF, supports immobiliers), avec des frais de gestion contenus et sans frais sur versement, ce qui est la norme chez les acteurs en ligne. La gestion peut être libre ou pilotée. Comme pour toute unité de compte, le capital investi hors fonds en euros n’est pas garanti.
Bourse en ligne Fortuneo : PEA, compte-titres et SRD
C’est le métier d’origine de Fortuneo, et ça se sent. Peu de banques en ligne grand public proposent une offre aussi complète :
- PEA : pour investir en actions européennes et en ETF éligibles, avec la fiscalité avantageuse de cette enveloppe après cinq ans ;
- compte-titres ordinaire : sans plafond de versement, il donne accès aux actions, obligations, ETF, fonds et à plusieurs places boursières étrangères ;
- SRD (Service de Règlement Différé) : pour les investisseurs expérimentés qui veulent prendre position avec un effet de levier, avec un risque de perte supérieur à la mise ;
- outils de suivi : cotations, ordres avancés, alertes, suivi intraday depuis l’application.
Les frais de courtage dépendent de l’offre choisie et du montant de l’ordre. Un investisseur qui place de petites sommes chaque mois doit regarder le coût minimum par ordre. Celui qui passe beaucoup d’ordres doit plutôt comparer les grilles pour actifs. Pour qui veut réunir banque du quotidien et bourse dans une seule appli, c’est l’un des vrais arguments de Fortuneo.
Application mobile et espace client Fortuneo
L’application Fortuneo, disponible sur iOS et Android, est le cœur de la relation. Elle permet de consulter ses comptes, catégoriser ses dépenses pour suivre son budget, faire des virements, ajouter un bénéficiaire, télécharger son RIB, gérer sa carte (opposition, plafonds, paiement sans contact, paiements à distance) et recevoir des notifications à chaque opération. Le volet bourse y est intégré : portefeuille, cotations et passage d’ordres. On peut aussi déclarer certains sinistres liés aux assurances de la carte.
L’espace client est accessible depuis un navigateur sur mabanque.fortuneo.fr, avec une authentification renforcée exigée par la réglementation européenne sur les paiements. Pour les opérations sensibles (nouveau bénéficiaire, connexion sur un nouvel appareil), la validation passe par le smartphone enregistré. Ce choix sécurise le compte, mais complique les choses si l’on change de téléphone sans avoir prévu la transition.
Les notes de l’application sur les magasins d’applications sont plutôt bonnes. Les critiques portent surtout sur des bugs ponctuels après certaines mises à jour et sur la procédure de réauthentification.
Avis clients sur Fortuneo : fiabilité, sécurité et qualité de service
À lire aussi
Les avis se divisent nettement en deux. Ceux qui utilisent Fortuneo au quotidien sans incident saluent la gratuité, la qualité de l’application et l’offre de bourse. Les avis négatifs, nombreux sur les plateformes ouvertes comme Trustpilot, portent surtout sur trois points :
- les délais quand un dossier sort de l’ordinaire : ouverture refusée sans explication détaillée, demande de justificatifs supplémentaires, blocage de compte pour vérification ;
- le service client parfois difficile à joindre aux heures de pointe, alors qu’il est basé en France et ouvert du lundi au samedi ;
- la clôture de comptes à l’initiative de la banque, un droit prévu par les conditions générales mais mal vécu par les clients concernés.
Ces critiques sont à remettre dans leur contexte. Les plateformes d’avis surreprésentent les expériences négatives, et les banques en ligne appliquent des contrôles anti-fraude stricts qui touchent parfois des clients de bonne foi. Côté fiabilité, Fortuneo profite de l’adossement à Crédit Mutuel Arkéa, de la garantie du FGDR et des labels décernés par la presse spécialisée, en particulier pour ses contrats d’assurance vie et sa bourse en ligne.
Ouvrir un compte Fortuneo en ligne : étapes, documents et délais
Le parcours d’ouverture, étape par étape
- Choisir sa carte sur le site, selon ses revenus : Fosfo, Gold ou World Elite.
- Remplir le formulaire : état civil, coordonnées, situation professionnelle, revenus.
- Envoyer les justificatifs en version numérique depuis l’ordinateur ou le smartphone.
- Signer électroniquement la convention de compte.
- Faire le premier versement demandé, dont le montant varie selon la carte et les conditions en vigueur.
- Recevoir la carte et les codes par courrier, puis activer l’accès à l’application.
Comptez en général de quelques jours à deux semaines entre la demande et la réception de la carte. Tout dépend de la vitesse de validation du dossier et des délais postaux. Un dossier incomplet ou une pièce illisible ralentit tout. Un dossier soigné dès le départ fait donc gagner du temps.
Les pièces demandées sont classiques : une pièce d’identité en cours de validité, un justificatif de domicile récent et, pour la Gold ou la World Elite, un justificatif de revenus (bulletin de salaire ou avis d’imposition). Pour un mineur ou un compte joint, chaque titulaire fournit ses propres documents.
Justificatifs de résidence fiscale acceptés par Fortuneo
Comme tous les établissements soumis aux règles d’échange automatique d’informations fiscales, Fortuneo doit connaître le pays de résidence fiscale de ses clients. Pour un résident français, le dernier avis d’impôt sur le revenu suffit en général. Une personne qui arrive en France ou qui n’a pas encore d’avis peut devoir fournir un autre document reconnu par la banque. Celle qui déclare une résidence fiscale à l’étranger doit présenter une attestation délivrée par l’administration fiscale de ce pays. La liste exacte des documents admis et des pays acceptés figure dans la FAQ officielle de la banque.
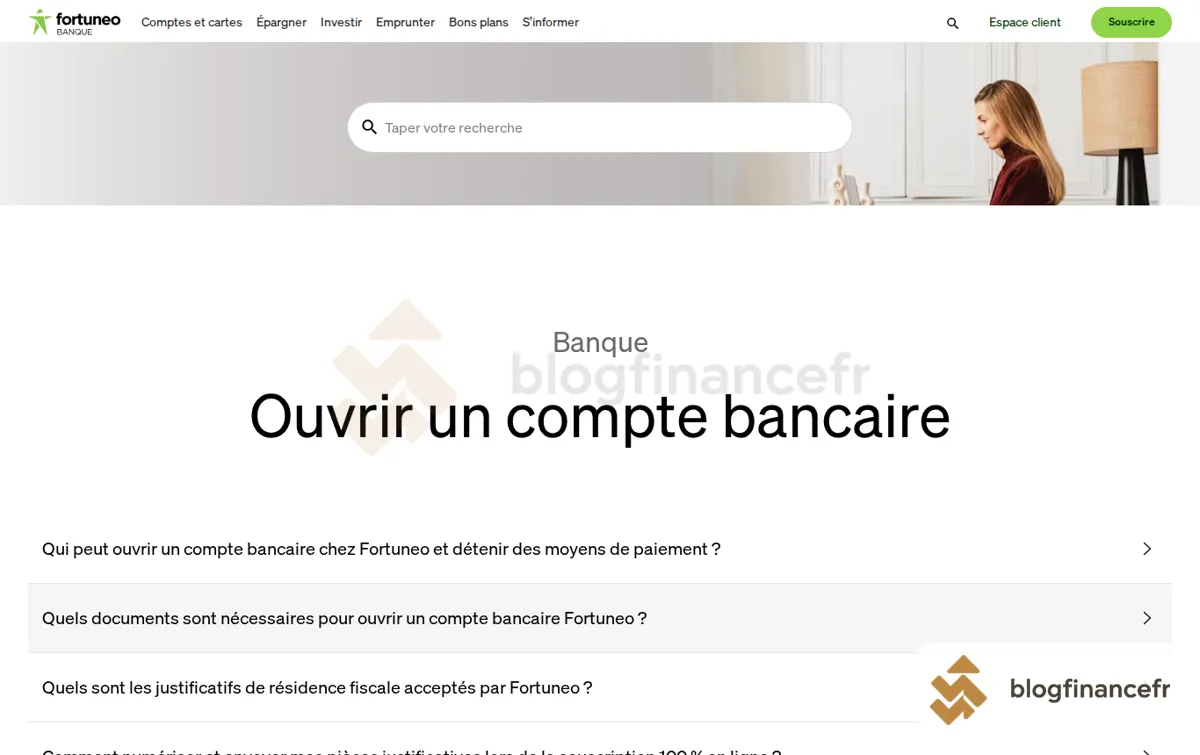
Cette page de FAQ du site fortuneo.fr réunit les réponses officielles sur les documents à fournir et les justificatifs de résidence fiscale. C’est elle qu’il faut consulter avant de commencer, surtout si votre situation n’est pas standard.
Avantages et inconvénients de Fortuneo banque en ligne
Les points forts
- Des cartes bancaires gratuites jusqu’au haut de gamme, sous conditions de revenus.
- Une carte sans condition de revenus, la Fosfo, rare dans l’univers des banques en ligne.
- Une offre complète dans une seule appli : compte, épargne, assurance vie, PER, PEA, compte-titres.
- Une bourse en ligne héritée du métier de courtier, avec SRD et accès aux marchés étrangers.
- La solidité d’un groupe bancaire mutualiste et la garantie des dépôts.
- Une application aboutie pour gérer son budget et sa carte au quotidien.
Les limites
- Aucune agence physique et aucun dépôt d’espèces possible.
- Une gratuité qui suppose d’utiliser régulièrement sa carte.
- Un service client jugé inégal quand un dossier se complique.
- Des contrôles à l’ouverture et en cours de vie du compte qui peuvent se traduire par des refus ou des blocages temporaires.
- Des taux de livret attractifs surtout pendant les périodes promotionnelles.
- Pas de découvert confortable ni d’accompagnement personnalisé comme dans une banque de réseau.
Fortuneo face aux autres banques en ligne : pour quel profil ?
Sur le marché français, Fortuneo se mesure à BoursoBank, Hello bank!, Monabanq, aux offres en ligne des grands réseaux et aux néobanques. BoursoBank est son concurrent le plus direct : même héritage boursier, même logique de gratuité sous conditions. Les deux offres se ressemblent, et le choix tient souvent aux détails, comme les conditions d’accès aux cartes, la grille de courtage ou les frais à l’étranger. Hello bank! et Monabanq misent davantage sur le lien avec un réseau ou sur une offre à abonnement mensuel, plus simple à comprendre mais rarement gratuite. Les néobanques séduisent par leur ouverture express et leur application, mais elles proposent rarement une assurance vie, un PEA ou un crédit immobilier.
Fortuneo se place donc sur le créneau de la banque principale en ligne, complète et peu chère. Ce n’est pas la banque d’appoint la plus simple, ni la plus accompagnante.
Fortuneo est un bon choix pour un salarié ou un indépendant à l’aise avec le numérique, qui veut une carte Gold gratuite, regrouper banque et placements, et investir en bourse sans payer les frais d’une banque traditionnelle. La Fosfo en fait aussi une option sérieuse pour un étudiant ou un jeune actif sans revenus réguliers.
Elle convient moins à une personne qui manipule souvent des espèces, qui tient à rencontrer un conseiller, qui a besoin d’un découvert important, ou dont la situation administrative (résidence à l’étranger, revenus atypiques) risque de compliquer l’ouverture. Dans ces cas-là, une banque de réseau ou une formule hybride restera plus confortable, même si elle coûte plus cher.
Mon argent est-il protégé si Fortuneo rencontre des difficultés ?
Oui, dans les limites légales. Les dépôts sur les comptes et livrets sont couverts par le FGDR jusqu’à 100 000 euros par client et par établissement. Les titres détenus en bourse ont leur propre mécanisme de garantie. Fortuneo profite en plus de l’adossement au groupe Crédit Mutuel Arkéa.
Un expatrié peut-il devenir client de Fortuneo ?
Ça dépend du pays de résidence. La banque s’adresse d’abord aux résidents français et n’accepte qu’une liste limitée de situations à l’étranger, avec une attestation de résidence fiscale à fournir. Il faut vérifier sa situation dans la FAQ officielle avant de remplir le formulaire.
Comment déposer des espèces ou un chèque sur un compte Fortuneo ?
Les espèces ne peuvent pas être déposées, faute d’agence. Les chèques s’envoient par courrier au centre de traitement indiqué par la banque, et le crédit arrive quelques jours après réception. Pour alimenter le compte, le plus simple reste le virement depuis une autre banque.
Que se passe-t-il si mes revenus baissent sous le seuil de la carte Gold ?
La banque peut réexaminer la situation et proposer de passer à une autre carte, ou appliquer les conditions prévues par la brochure tarifaire. Le plus prudent est de contacter le service client avant le renouvellement de la carte, pour choisir la formule adaptée sans frais inattendus.
Peut-on transférer son PEA ou son assurance vie vers Fortuneo ?
Le transfert d’un PEA d’un établissement à un autre est possible sans perdre l’antériorité fiscale, avec d’éventuels frais facturés par la banque de départ. Une assurance vie, elle, ne se transfère pas d’un assureur à un autre : il faut racheter le contrat existant, ce qui peut avoir des conséquences fiscales, puis ouvrir un nouveau contrat.
L’auteur
Analyste défense
Je passe mes journées dans les documents budgétaires et les livres blancs pour reconstituer ce que chaque armée achète réellement. Je compare les chiffres bruts plutôt que les annonces, parce que c’est là que se cachent les écarts.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5795 votes
Commentaires
Soyez le premier à réagir.